営業の概況(2026年12月期(中間期))
2025年12月期からの3年間を対象とする2025-2027中期経営計画では、主力事業である筆記具事業の海外展開強化と、新たな事業を創出し、当社グループ「2030年ビジョン」の実現に向けて、「変化に適応するグループ経営基盤の強化」を進めるフェーズと定め、「絶え間なき進化」を図ってまいります。
当中間連結会計期間(2026年1月1日~2026年6月30日)における経済環境は、国内においては、雇用・所得環境の改善等に支えられ、景気は緩やかに回復しております。海外においては、低調な中国経済に加え、中東情勢の影響及び欧米における物価高等、世界経済の先行きは依然不透明な状況が続いております。
このような環境の下、当期間の連結売上高は722億60百万円(前年同期比111.2%)となりました。国内外別では、国内市場における連結売上高は147億21百万円(前年同期比105.1%)、海外市場における連結売上高は575億39百万円(前年同期比112.9%)となりました。
また、損益につきましては連結営業利益が138億70百万円(前年同期比117.8%)、連結経常利益が148億66百万円(前年同期比128.0%)、親会社株主に帰属する中間純利益は103億6百万円(前年同期比134.5%)となりました。
日本セグメント
ステイショナリー用品事業において、国内では、「フリクションシナジー3」、「フリクションボールスイッチ」等の「フリクション」シリーズに加え、「ジュース+(プラス)」等の「ジュース」シリーズ、蛍光ペン「KIRE-NA(キレーナ)」が引き続き大変好調に推移しております。さらに、「カスタム」シリーズ等の万年筆も継続して堅調な販売成果を収めたことから、国内売上は増加しました。また、海外市場においても、「ジュースアップ」等の「ジュース」シリーズの販売が好調に推移した韓国向けを中心に、売上が伸長しました。
玩具事業においては、第2四半期は、主力製品である「メルちゃん」シリーズや「おふろのおもちゃ」シリーズは好調に推移しましたが、第1四半期の減収影響により、中間連結会計期間の売上は減少しました。
産業資材・その他事業においては、産業資材事業の主力のセラミックス製品は堅調な半導体市況を受けて受注が伸長し、増収となりました。
セグメント利益は、国内外向けの売上増加に加え、円安の影響もあり増益となりました。
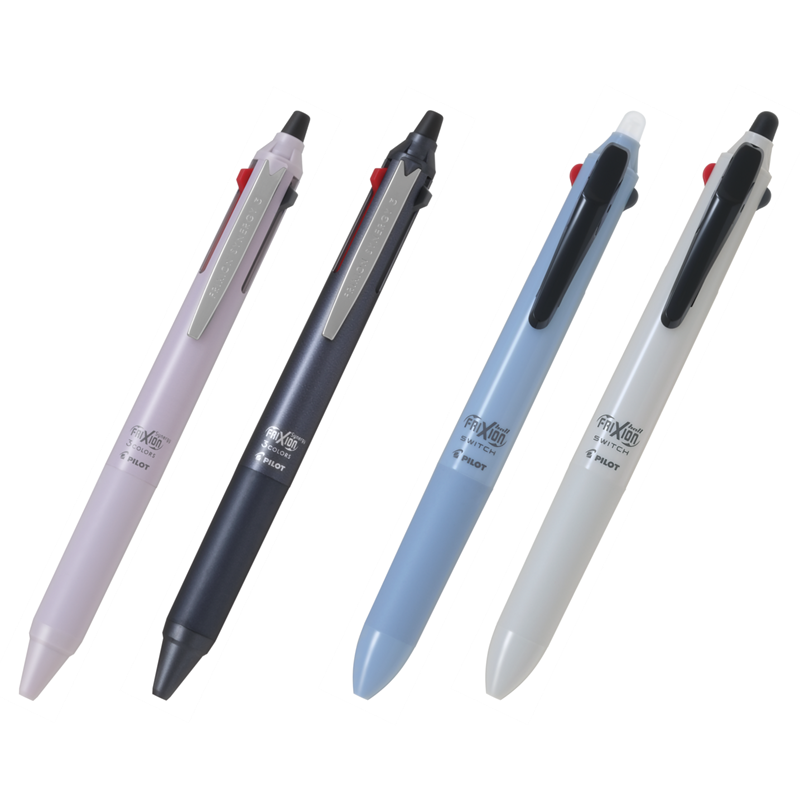
「フリクションシナジー3」 「フリクションボールスイッチ」
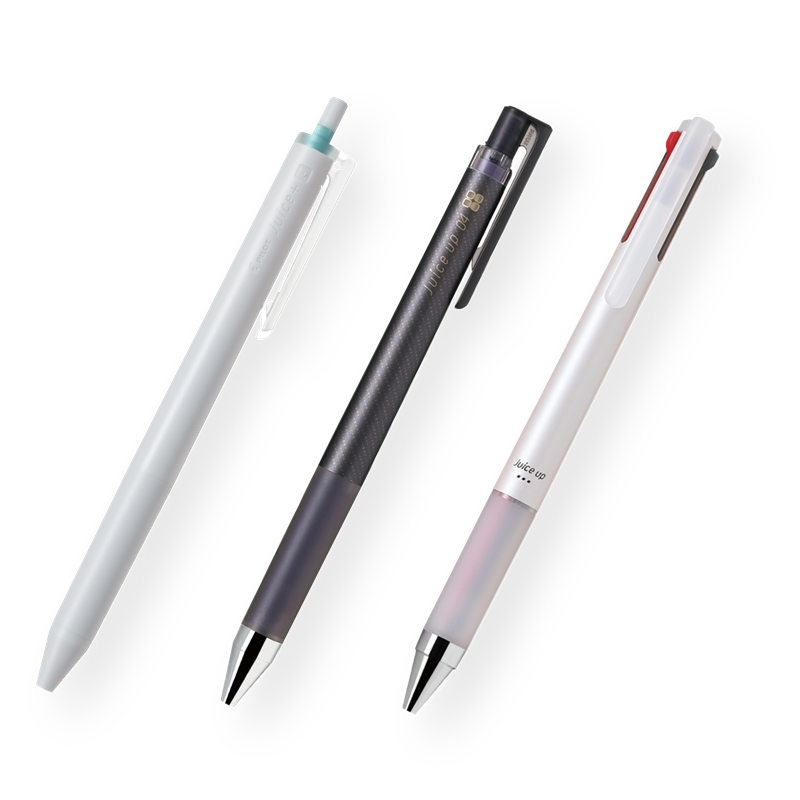
「ジュース」シリーズ
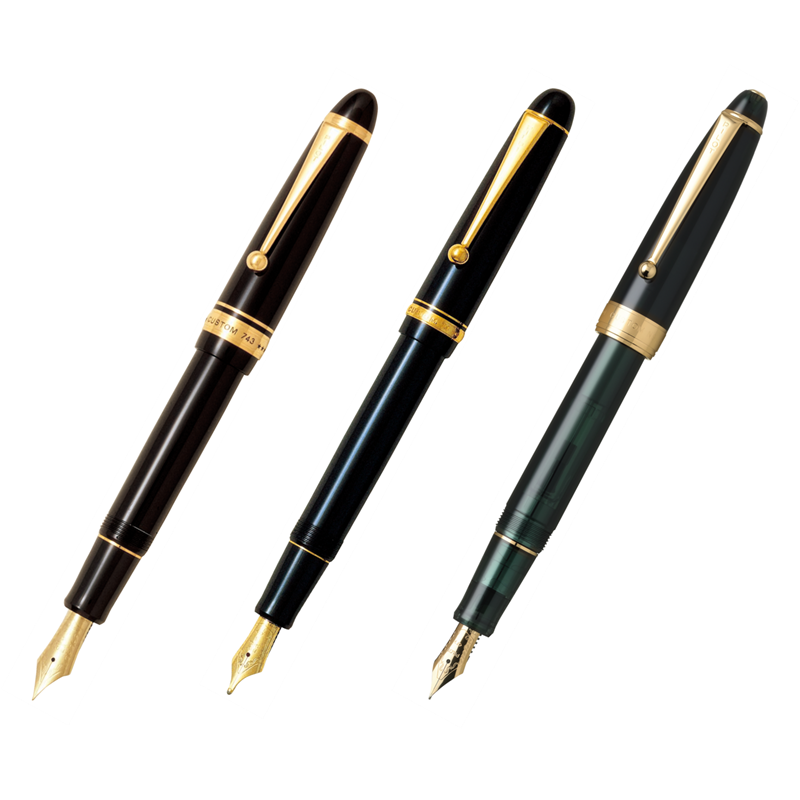
「カスタム」シリーズ

「キレーナ」
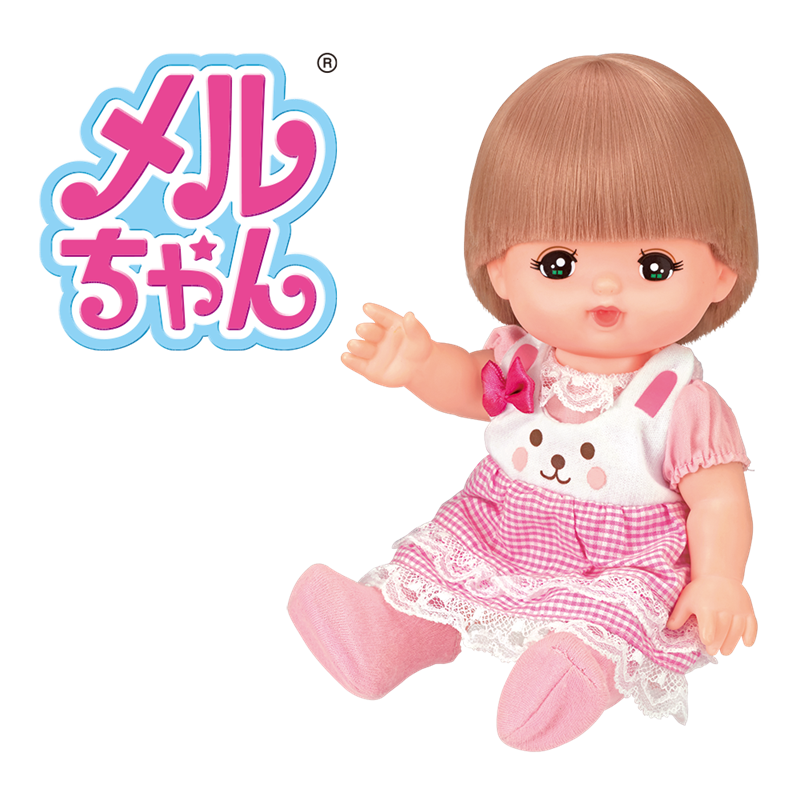
「メルちゃん」シリーズ
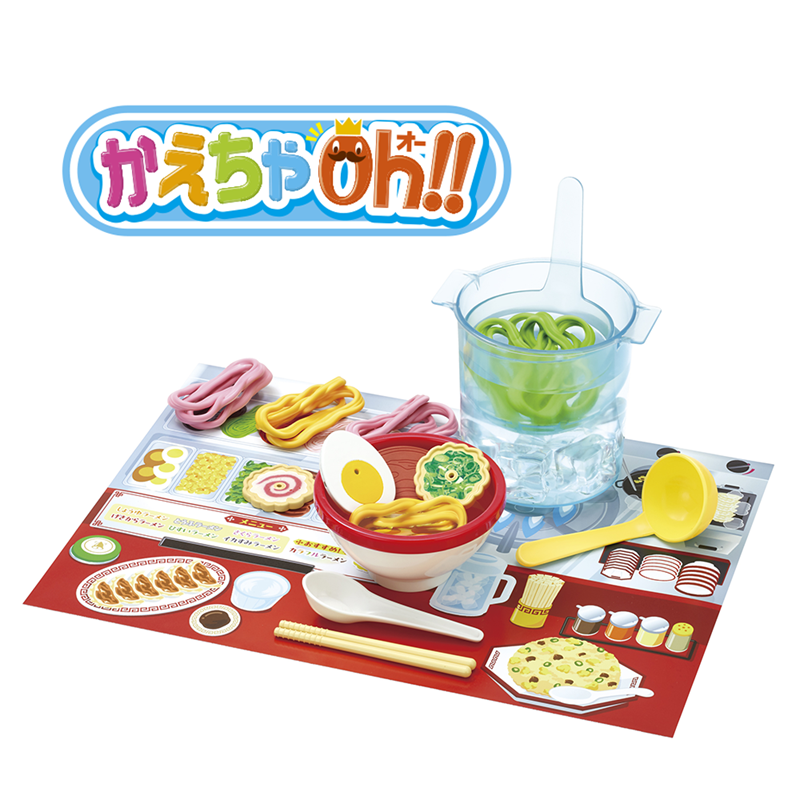
「おふろのおもちゃ」シリーズ
米州セグメント
米州地域につきましては、米国市場において、ゲルインキボールペン市場でトップシェアを維持している「G-2(ジーツー)」が引き続き好調な販売成果を収めたことに加え、積極的に拡販施策を展開している「フリクション」シリーズの販売も順調に推移したこと、さらに円安の影響もあり、セグメント全体は増収増益となりました。
欧州セグメント
欧州地域につきましては、販売強化している「G-2(ジーツー)」は着実に販売本数を伸ばしておりますが、依然として個人消費の本格的な回復には至っておらず、厳しい市場環境が続いている中、主力製品の「フリクション」シリーズは前期導入の新製品の売上が大きかったことから苦戦しました。セグメント全体の売上は、円安の影響により増収となりました。一方、セグメント利益は、円安の影響により販管費が増加したため減益となりました。
アジアセグメント
アジア地域につきましては、中国において景気低調は継続しておりますが、中国市場での主力製品であるゲルインキボールペン「ジュース」シリーズやインターネット等を通じて学生向けのキャンペーンを実施した万年筆が好調に推移したことに加え、円安の影響もあり、セグメント全体は増収となりました。一方、セグメント利益は、円安の影響により販管費が増加したため減益となりました。
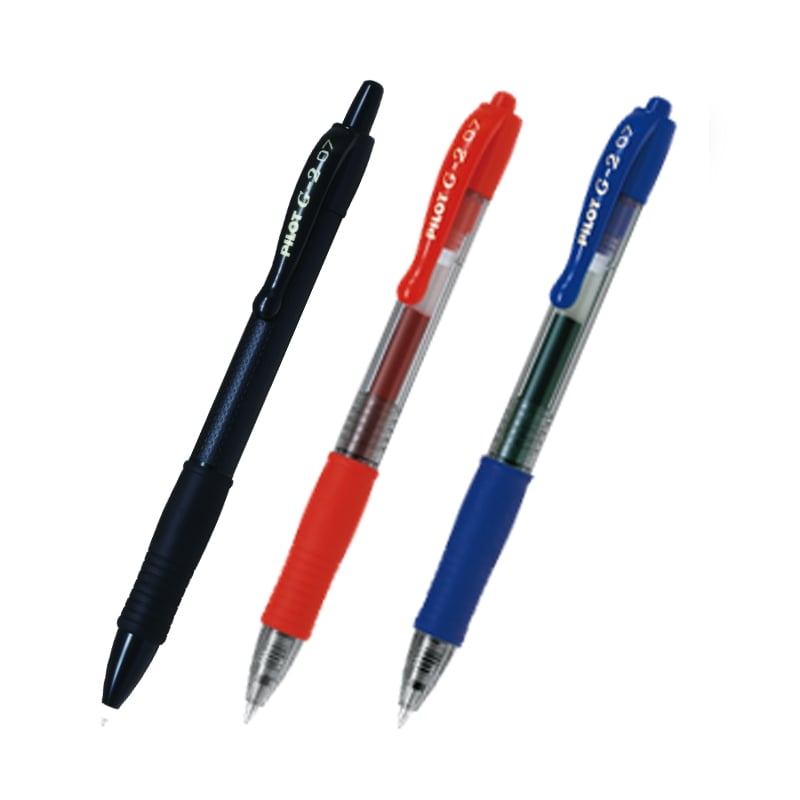
「G-2」
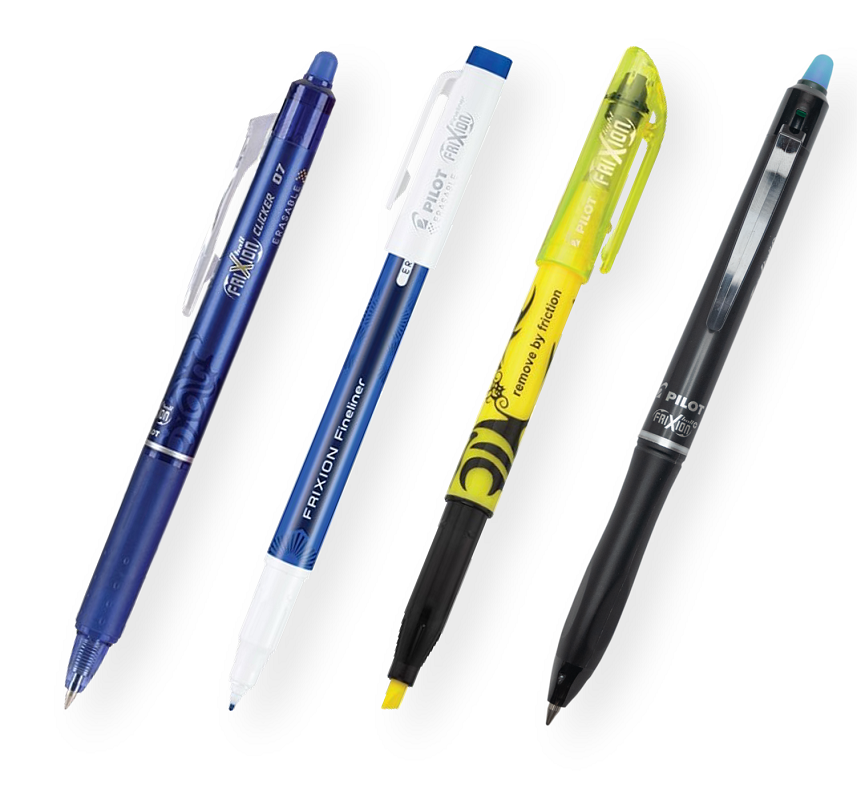
「フリクション」

「ジュース」シリーズ
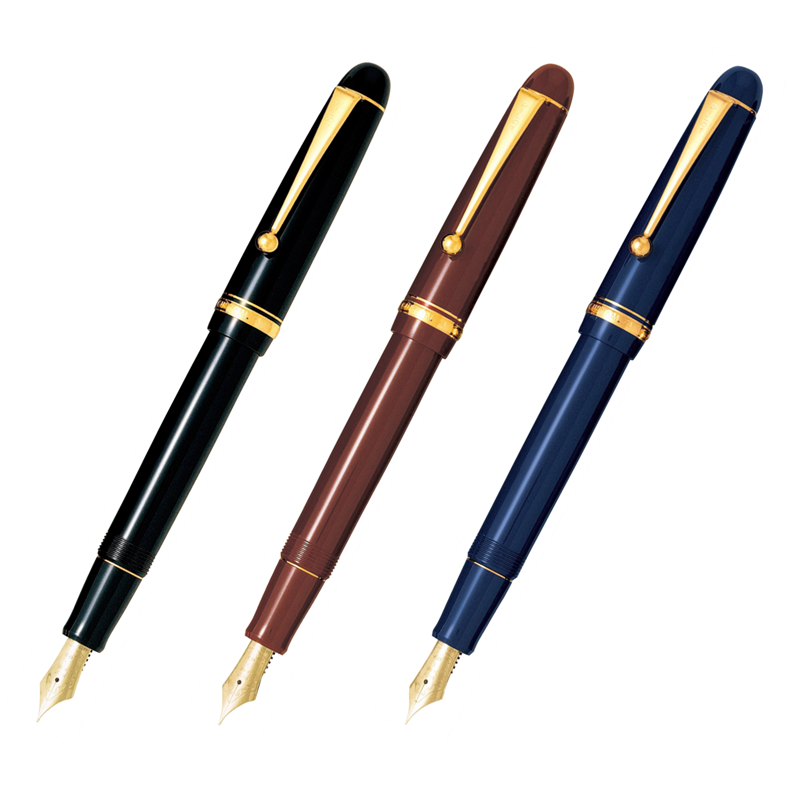
「カスタム74」
製品情報はこちら